当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
N-WGNの見積もりで「残クレなら月2万円台です」と言われて、『安いけど、結局損なのでは?』と引っかかっている方、多いですよね。
結論から言うと、残クレは「月々を軽くする代わりに、利息が多めにかかる払い方」です。数年で乗り換える人には合いやすく、長く乗る人には割高になりやすいです。
この記事では、同じ車両価格と金利で、現金・通常ローン・残クレの総支払額を並べて見ていきます。
N-WGNの残クレはどんな仕組み?
残クレは、数年後の下取り予定額(残価)を先に差し引いて、残りを分割で払う方法です。最終回に「返す・乗り換える・残価を払って買い取る」の3つから選びます。
例えば車両価格が180万円で、5年後の残価が60万円なら、月々で払うのは差額の120万円と利息だけです。
だから月々の金額がぐっと下がるんです。ここまでは分かりやすいですよね。
ただ、ここが大事なところです。利息は「120万円」ではなく、残価を含めた「180万円」全体にかかるのが一般的です。
『月々が安いのに、総額は高くなるの?』と思うのは自然です。払い終わるまで、元金の一部をずっと借りたままにしているので、その分の利息が乗ってくるわけです。
- 車を返す(残価と車の価値で精算する)
- 新しい車に乗り換える
- 残価を一括か再ローンで払い、自分の車にする
通常ローンとの違いを表で見る
『普通のローンと何が違うの?』と迷う方のために、違いを横に並べておきますね。
| 項目 | 通常ローン | 残クレ |
|---|---|---|
| 月々の支払い | 車両価格全体を分割 | 残価を引いた分を分割 |
| 利息がかかる元金 | 車両価格全体 | 残価を含む全体が一般的 |
| 最終回 | 払い終われば完了 | 返す・乗り換える・買い取るを選ぶ |
| 走行距離の制限 | なし | 契約で上限が決まることが多い |
| 社外パーツ | 自由に付けやすい | 返却時に元に戻す必要が出やすい |
ローン中の車は、どちらの払い方でも所有者が販売会社やローン会社の名義になっている場合が多いです。名義が自分になるのは払い終わってからと考えておきましょう。
現金・通常ローン・残クレの総支払額はいくら違う?
ここからは数字で比べます。車両はN-WGN カスタム L(FF)、2025年9月改良後のメーカー希望小売価格1,794,100円(消費税込・ホンダ公式)を例にします。
金利と残価率は、比べやすくするための仮の数字です。実際の値は時期と販売会社で変わるので、見積書の数字で置き換えて読んでみてください。
| 払い方(5年・頭金0円) | 月々の目安 | 5年間に払う額 | 車両価格との差 |
|---|---|---|---|
| 現金一括 | なし | 1,794,100円 | 0円 |
| 通常ローン(仮に年4.9%) | 約33,800円 | 約2,026,000円 | 約232,000円 |
| 残クレ・返却(仮に年4.9%・残価35%) | 約24,500円 | 約1,471,000円 | 車は手元に残らない |
| 残クレ・買取(上記+残価628,000円) | 約24,500円 | 約2,099,000円 | 約305,000円 |
試算は元利均等で計算した目安で、諸費用・税・保険は含めていません。
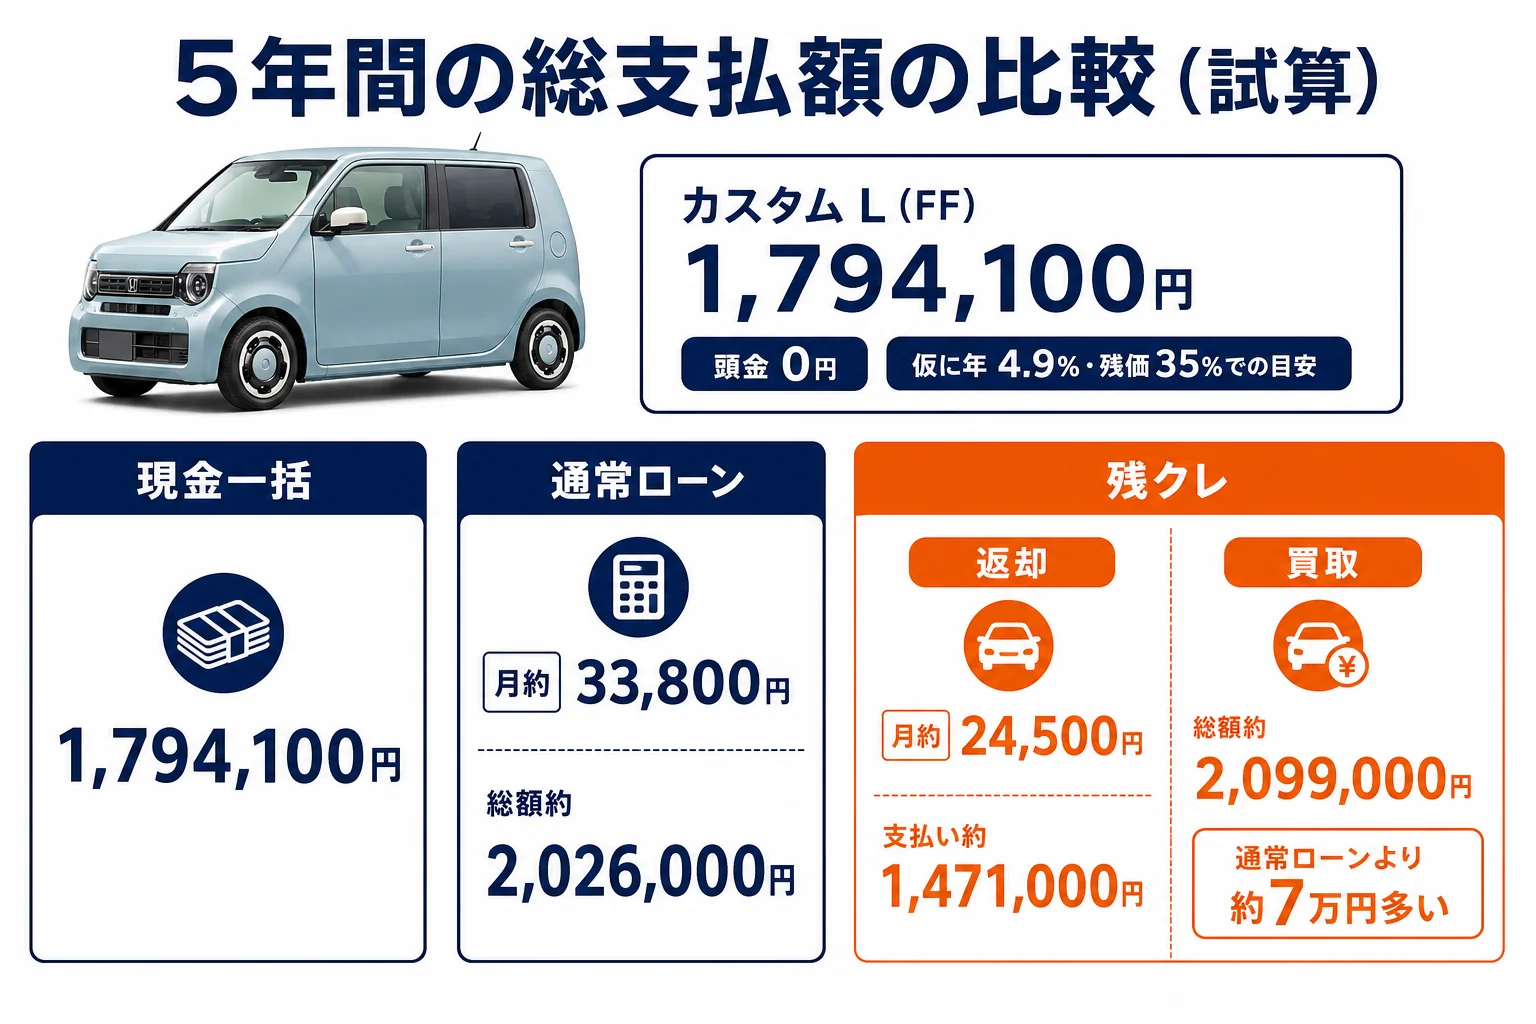
月々だけ見ると、残クレは通常ローンより9,000円ほど軽く見えます。
でも、最後に残価を払って買い取ると、通常ローンより約7万円多くなります。利息の差がそのまま出ているんです。
返却する場合は5年間の支払いが約147万円で済みます。ただ、車は手元に残りません。「5年乗るために約147万円払った」と考えるのが近いです。
金利が変わると差はどれくらい?
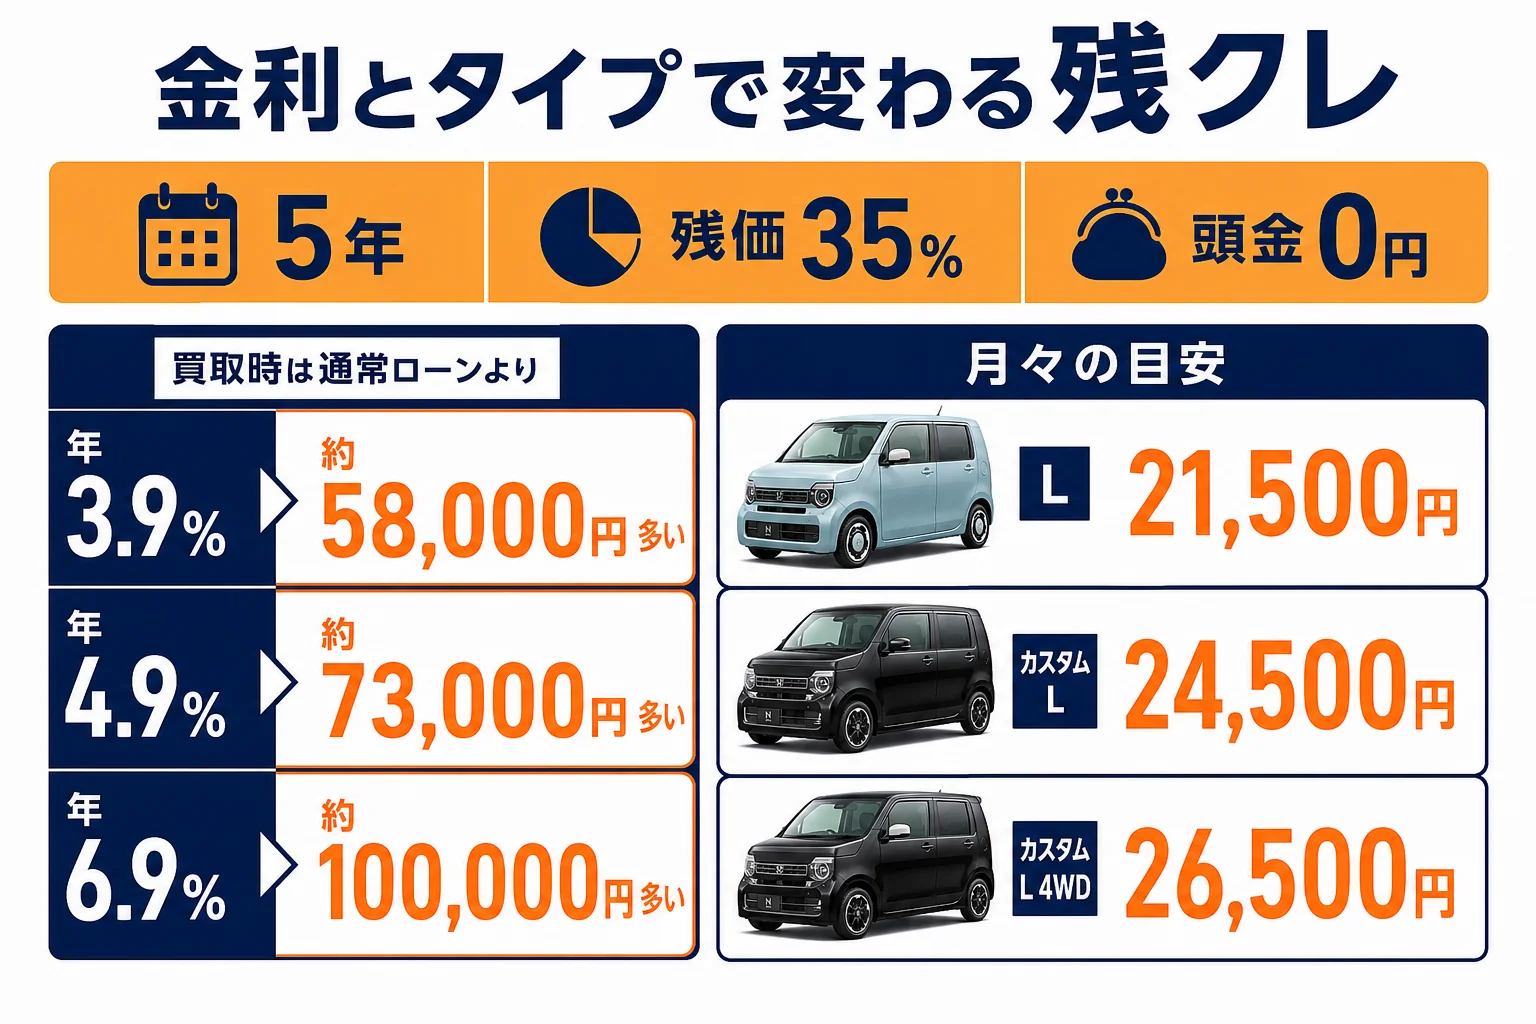
上の試算は仮に年4.9%で計算しました。金利が変わると、残クレで買い取った時の差も動きます。同じカスタム L(FF)・残価35%・5年で比べてみます。
| 金利(仮) | 残クレの月々 | 通常ローンの月々 | 買い取った時の総額の差 |
|---|---|---|---|
| 年3.9% | 約23,500円 | 約33,000円 | 残クレが約58,000円多い |
| 年4.9% | 約24,500円 | 約33,800円 | 残クレが約73,000円多い |
| 年6.9% | 約26,600円 | 約35,400円 | 残クレが約100,000円多い |
金利が高いほど、残価部分にかかる利息がふくらむんです。だから実質年率は、残クレを選ぶ前に一番に見ておきたい数字です。
タイプを変えた時の月々も見ておきます。年4.9%・残価35%・5年の仮の条件です。
- N-WGN L(FF 1,576,300円): 月約21,500円
- N-WGN カスタム L(FF 1,794,100円): 月約24,500円
- N-WGN カスタム L(4WD 1,939,300円): 月約26,500円
残クレで損をしやすいのはどんな時?
『返せば身軽なんだから、損はしないのでは?』と思う方もいますよね。実は、返却時の条件で追加の支払いが出ることがあります。
- 契約で決めた走行距離の上限を超えた
- 傷やへこみ、内装の汚れが基準より大きい
- 事故で修復歴が付いた
- 社外パーツに替えて元に戻していない
距離の上限は「月○km」「年○km」のように決められているのが一般的です。通勤で毎日長く走る方は、ここは見積もりの段階で聞いておきましょう。
もう一つは、残価そのものの水準です。残価が高めに設定されていると月々は下がりますが、返却時の査定が厳しくなると感じる人もいます。
例えばこんな会話になりがちです。
「月々をもう少し下げられますか」
「残価を上げれば下がりますよ」
ここで残価を上げると、最終回の買取額も上がります。月々と最終回はセットで見るのが安全です。
走行距離の上限は、契約の最初に自分で選べる場合もあります。上限を高くすると残価が下がり、月々が上がるのが一般的です。毎月どれくらい走るかを、ざっくりでいいので数えてから相談してみてください。
N-WGNの残価は高めに付くのか?
残価率は販売会社とローン会社が決めるもので、公式に一律の数字が出ているわけではありません。
N-WGNは軽ハイトワゴンで、中古の需要が続いている車種です。一般論として、こうした車は残価が極端に低くなりにくいと言われます。
ただ、色・タイプ・走行距離で売る時の値段は変わります。人気の白や黒系と、個性色では差が出やすいです。
残価率は「何年後に何%」と見積書に書かれます。3年・5年など年数ごとに出してもらい、同じ年数で比べてみてください。
相場が残価より高かったら?
最終回の時点で、実際の買取相場が残価より高いこともあります。その場合は、乗り換えや売却で差額を次の車の頭金に回せることがあるんです。
逆に、相場が残価より低くても、返却なら残価で引き取ってもらえるのが残クレの安心なところです。ただし、距離や状態の条件を守っていることが前提です。
『最後にいくらで売れそうか』を知っておくと、返すか買うかを決めやすくなりますよ。
売る時にどれくらい差が付くかは、N-WGNのリセールバリューで、グレード・色・年式ごとに見ています。今の相場感はN-WGNの買取相場も参考になります。
残クレが向く人・向かない人
数字を見たうえで、どちらに当てはまるかを並べてみます。
- 3〜5年で新しい車に乗り換えるつもり
- 月々の支払いを一定に抑えたい
- 走る距離が少なく、車をきれいに使える
- 最終回に返すか買うかを後で決めたい
- 10年近く乗りつぶすつもり
- 年間の走行距離が多い
- 社外パーツでカスタムしたい
- 総支払額をできるだけ小さくしたい
3年と5年、どちらで組む?
残クレは3年か5年で組むことが多いです。新車の初回車検は3年後、その後は2年ごとなので、車検の前に乗り換えたい人は3年、もう少し乗りたい人は5年を選びがちです。
3年は残価が高めに付く分、月々は5年より上がりやすいです。例えば同じ条件で残価を仮に50%とすると、カスタム L(FF)で月約30,500円になります。
『月々を下げたいから5年』『早く次の車にしたいから3年』のように、目的から決めると迷いにくいですよ。
『結局どっちが得?』と聞かれたら、長く乗るなら現金か通常ローンです。乗り換え前提なら、残クレの月々の軽さが活きてきます。
N-WGNは軽自動車なので、維持費が低めです。軽自動車税(種別割)は年10,800円で、普通車よりかなり軽く済みます。
月々のローンと維持費を足した「毎月の車代」で考えると、無理のない額が見えやすいです。維持費の内訳はN-WGNの維持費は年間いくら?にまとめています。
見積もりを取る時に確かめること
残クレの損得は、金利と残価率の2つでほぼ決まります。ここは販売会社ごとに差が出るところなんです。
- 乗りたいタイプと駆動方式を決める(例: カスタム L のFF)
- 現金・通常ローン・残クレの3つで見積もりを出してもらう
- 実質年率と残価率、走行距離の上限を書いてもらう
- 最終回に買い取った場合の総支払額も出してもらう
- 別の販売会社でも同じ条件で比べる
見積書で見落としやすい費用
残クレの見積もりでは、月々の金額に目が行きがちですよね。ただ、次のような費用が月々に入っているかどうかで、比べ方が変わります。
- 登録や納車にかかる諸費用
- メンテナンスパックや延長保証
- 販売店オプション(ナビ・フロアマットなど)
- 有料色の追加料金(1色ごとに+33,000円か+55,000円)
同じ「月2万円台」でも、入っている物が違えば比べられません。見積書の内訳は、行ごとに見比べてみてください。
車両価格そのものの値引きも大事です。値引きが増えれば借りる額が減り、利息も減ります。
値引きの相場と交渉の進め方は、トップ記事のN-WGNの値引き相場と限界額で見ています。諸費用まで入れた総額はN-WGNの乗り出し価格で確かめられます。
N-WGN買いたいドットコム
N-WGNの値段、先に相場を見ておく
今の車の買取相場と、N-WGNの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
タイプごとの車両価格はN-WGNの新車価格一覧にまとめています。4WDはFFより145,200円高いので、借りる額も同じだけ増えます。
よくある質問
N-WGNの残クレは途中で解約できますか?
契約によりますが、途中で精算して乗り換えることはできる場合が多いです。残りの元金をまとめて払う形になるので、条件は契約前に確かめておきましょう。
残クレの金利は通常ローンより高いですか?
金利そのものが同じでも、残価部分にも利息がかかるため総額は高くなりやすいです。実質年率は見積書で確かめておきましょう。
頭金を入れたほうがいいですか?
頭金を入れると借りる額が減り、利息も減ります。月々を下げたい時は、残価を上げるより頭金を増やすほうが総額は抑えやすいです。
最終回に残価を払って買い取るのは損ですか?
最初から買い取るつもりなら、通常ローンより総額が多くなりやすいです。上の試算でも約7万円の差になりました。
軽自動車でも残クレは使えますか?
使えます。N-WGNのような軽自動車でも、ホンダ系や販売会社のローンで残価設定型が用意されているのが一般的です。
残クレの残価は誰が決めますか?
販売会社とローン会社が、車種・年数・走行距離の上限などから決めます。公式に一律の数字はないので、見積書の残価率で確かめましょう。
まとめ
- 残クレは残価を差し引いて月々を軽くする払い方で、利息は残価を含む全体にかかりやすい
- カスタム L(FF)1,794,100円の試算では、買い取ると通常ローンより約7万円多くなった
- 返却時は走行距離と車の状態で追加精算が出ることがある
- 長く乗るなら現金か通常ローン、数年で乗り換えるなら残クレが合いやすい
- 損得は金利と残価率で決まるので、同じ条件で複数の見積もりを比べる
コメント